【PR】「毎月の家賃、もったいないなぁ……」
「でも、マイホームなんて何千万円もするし、自分には無理かも」
そんなふうに思っていませんか?
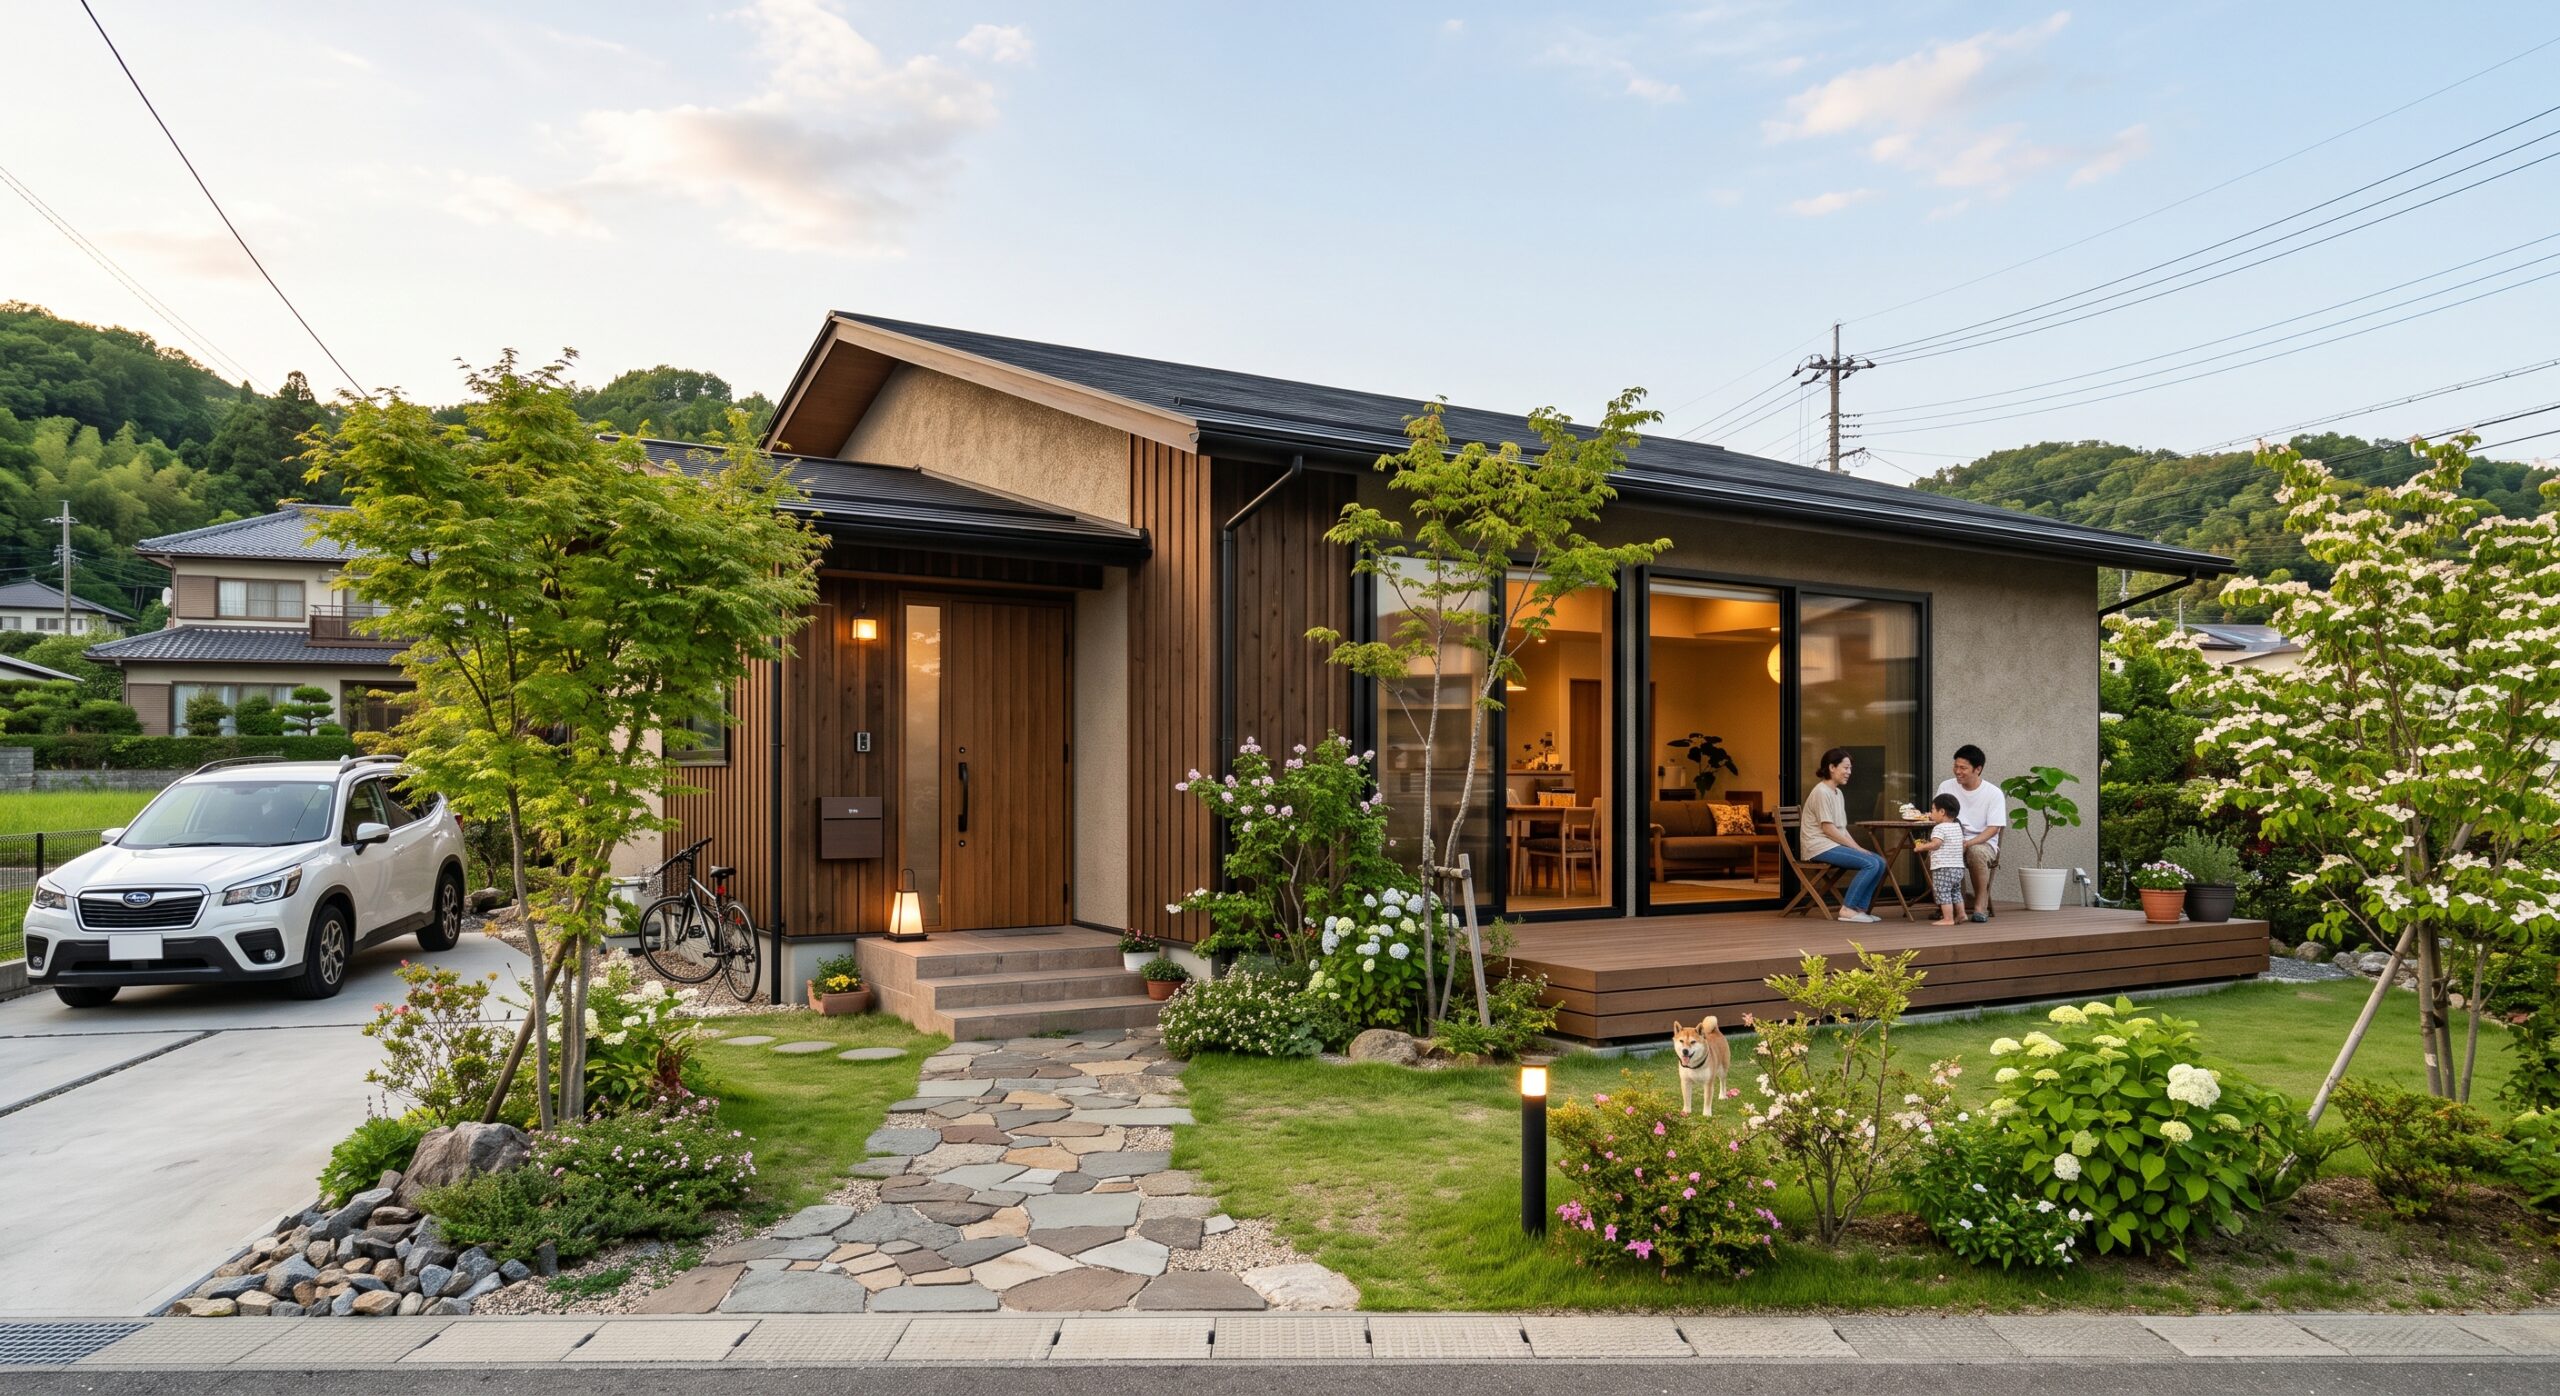
実は今、「月々6万円台」の支払いで新築一戸建て(ローコスト住宅)を手に入れる人がとても増えています。
毎月6万円台といえば、アパートや賃貸マンションの家賃とほとんど変わらない、あるいは今より安くなるという方も多いはず。
とはいえ、家を買うとなると選択肢はローコスト住宅だけではありません。
「建売住宅」や「中古戸建て」、あるいは「マンション」と比べると、一体どれが本当にお得なのでしょうか?
今回は、マイホーム初心者の方に向けて、住宅ジャンルを横断しながら「月6万円台の予算で選ぶならどれが一番満足できるのか?」をわかりやすく比較・解説していきます!
そもそも「月6万円台」でいくら借りられるの?
まずは、月々6万円台の支払いで建てられる家の予算感を把握しておきましょう。
住宅ローンの目安(ボーナス払いなし・金利0.7%前後・35年返済の場合)
-
毎月の返済額:約 63,000円 〜 68,000円
-
借入可能額: 約 2,300万 〜 2,500万円
諸費用(登記費用やローンの手数料など)を考えると、「土地+建物で2,300万〜2,500万円前後」に収めるのが、月6万円台をキープする現実的なラインになります。
4つの選択肢を徹底比較!特徴と総額の目安
予算2,500万円前後・月6万円台を想定した場合の4大選択肢をまとめました。
| 住宅タイプ | 特徴・メリット | 気をつけたいポイント | コスパ総評 |
| ローコスト注文住宅 | 間取りや設備を自分好みに選べる。最新の断熱・耐震基準。 | 土地探しが必要。土地代が高いエリアだと予算オーバーに。 |
★★★★☆ こだわり派におすすめ |
| 建売住宅(分譲) | 土地+建物セットで手続きがラク。実物を見てすぐ住める。 | 間取りや設備は規格通り。立地重視だと郊外寄りになることも。 |
★★★★★ タイパ・手軽さ抜群 |
| 中古戸建て | 立地が良い物件を選びやすい。土地や建物が広い場合が多い。 | 修繕・リフォーム費用が後からかかる。耐震や断熱の確認必須。 |
★★★☆☆ リノベ好き・DIY派向け |
| マンション(中古) | 駅チカなど利便性が高い。防犯性や眺望が良い。 | 管理費・修繕積立金・駐車場代が毎月上乗せされる。 |
★★☆☆☆ 「月6万」維持は要注意 |
各ジャンルのリアルなメリット・注意点
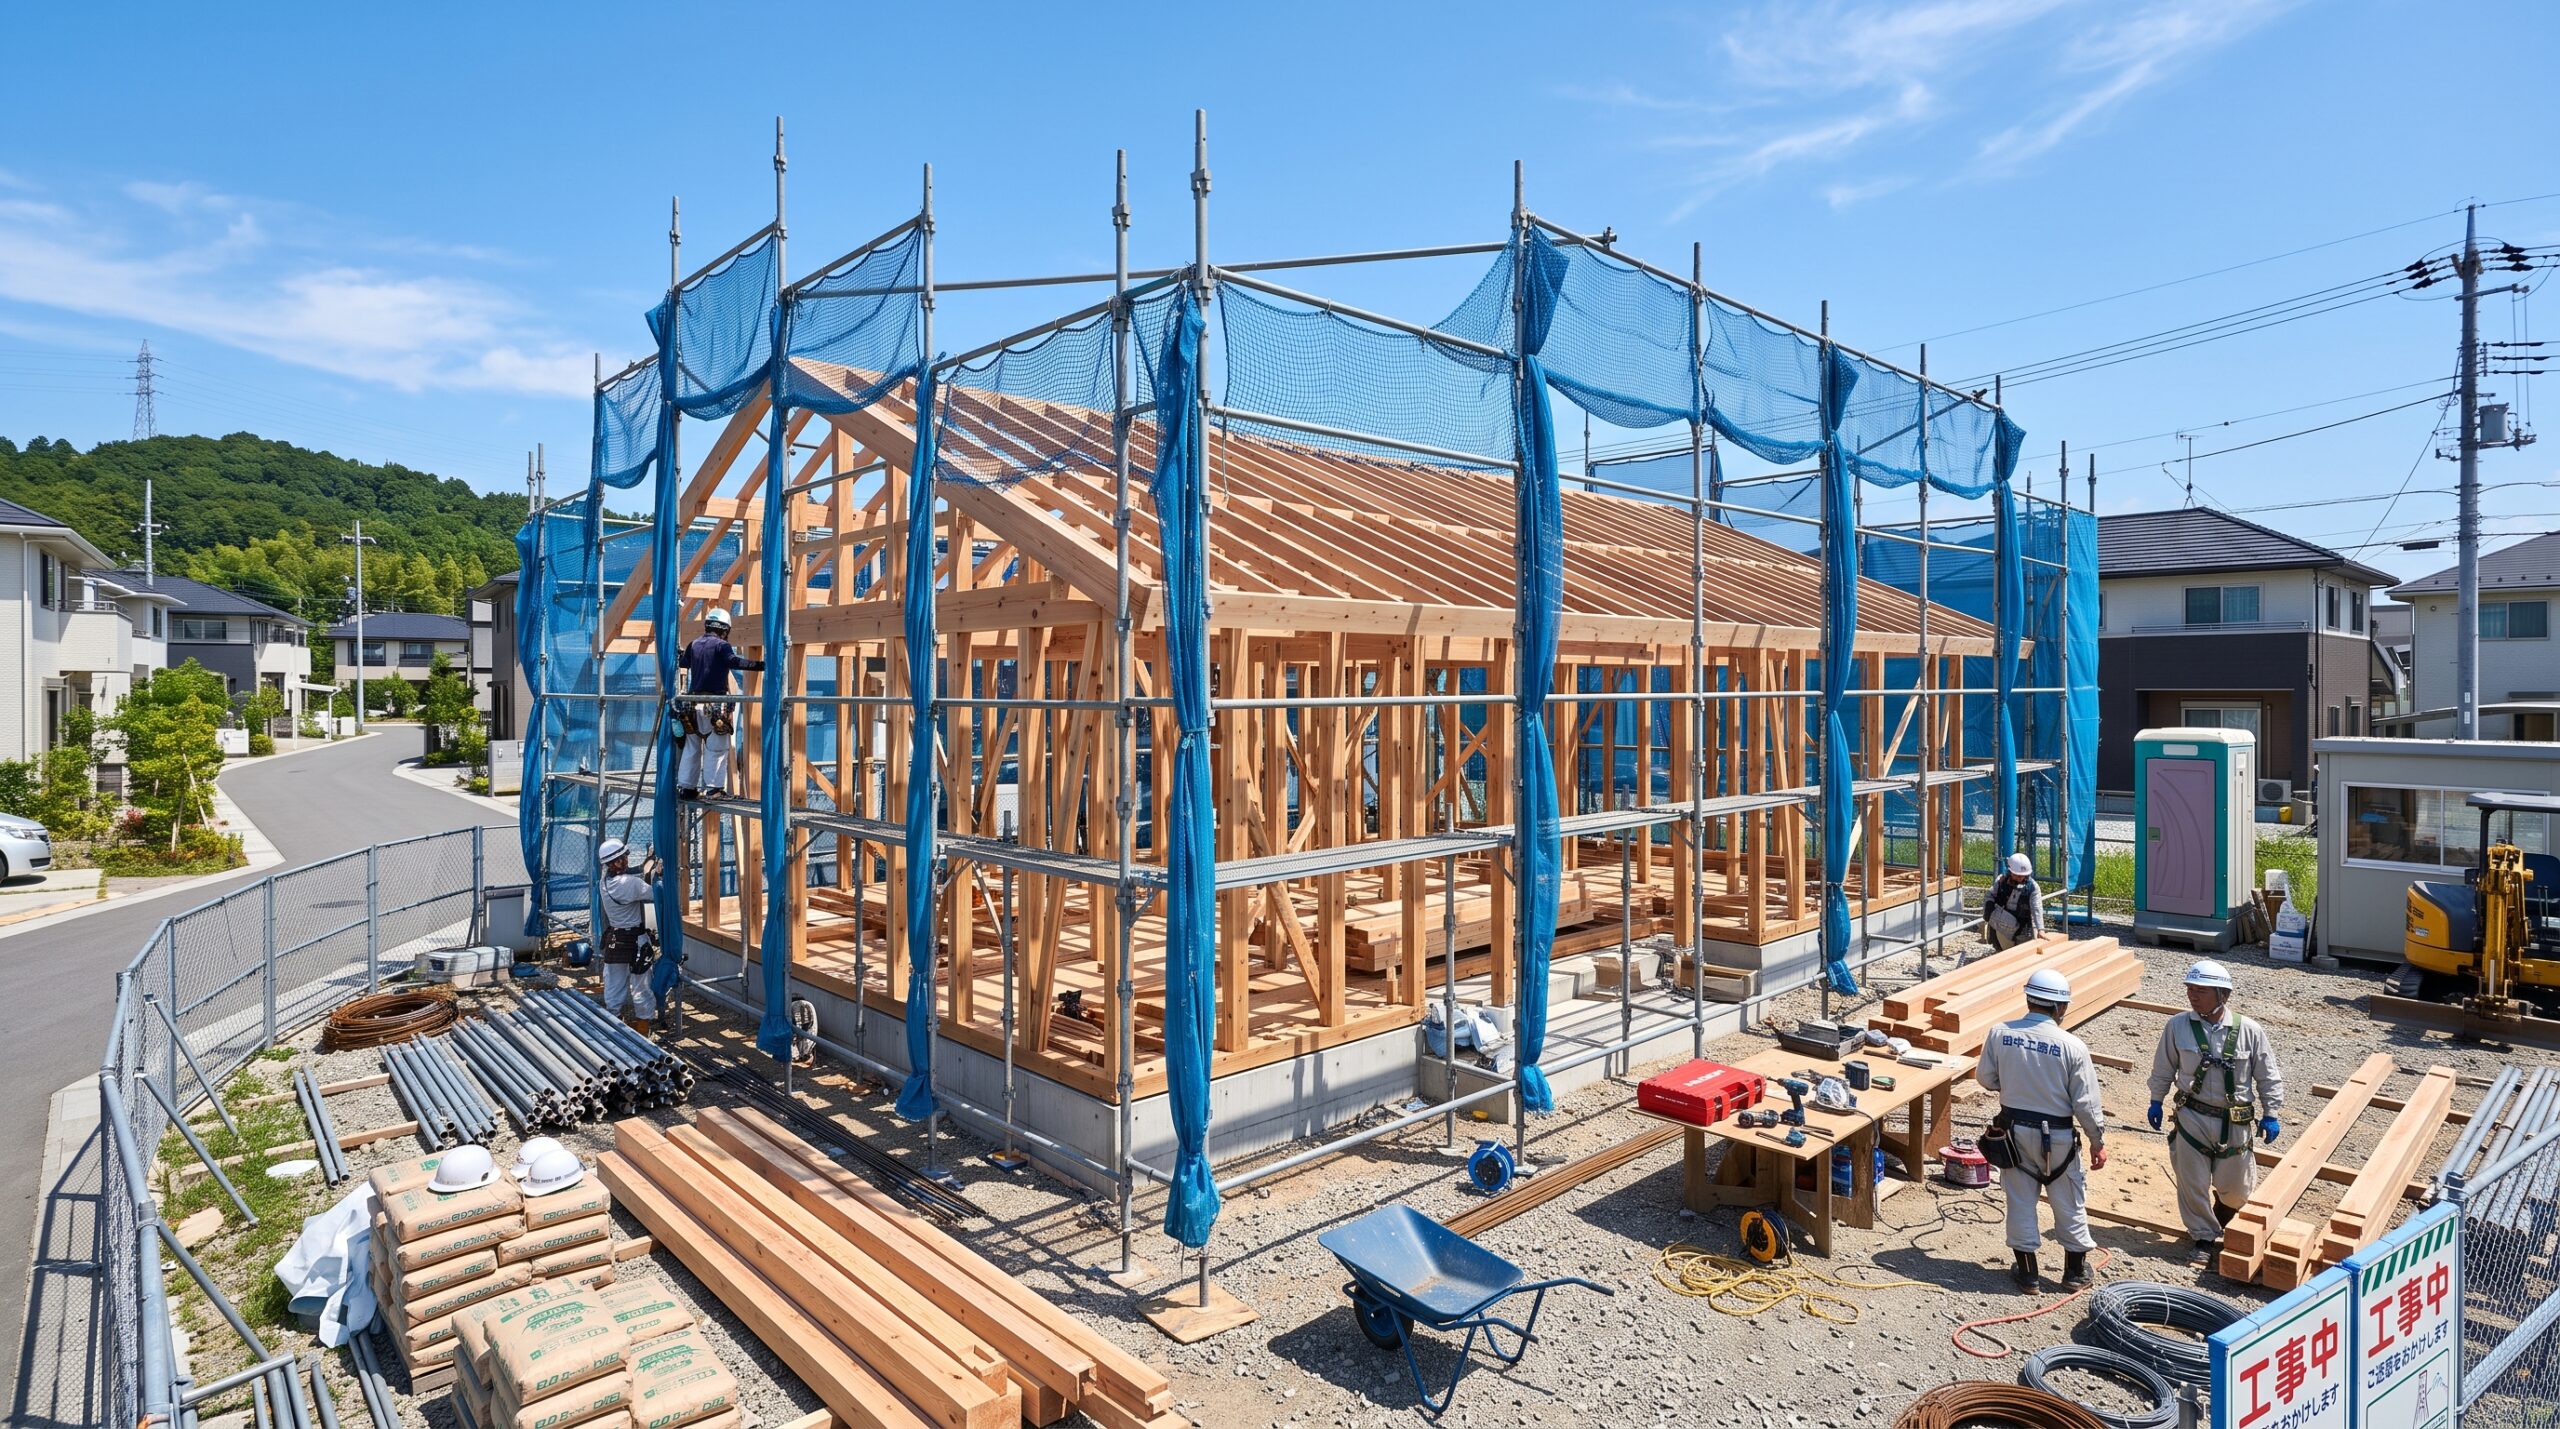
1. ローコスト注文住宅:今の家賃で「完全オリジナルのマイルーム」
ローコスト住宅最大の魅力は、「間取りや壁紙、設備を自分たちで決められること」です。
-
ここが良い!
建売と違って「収納を多めに」「ワークスペースが欲しい」といった希望が形にできます。新築なので省エネ性能も高く、住み始めてからの光熱費が抑えやすいのもポイント。 -
注意点
土地をまだ持っていない場合、「土地代+建物代」のバランスが命です。土地代が高すぎると、建物にかけられる予算が削られてしまいます。
2. 建売住宅:失敗が少なく、とにかくスムーズ
すでに完成している(または建築プランが決まっている)土地付き一戸建てです。
-
ここが良い!
価格が明瞭で、実物(または同型モデル)を見てから買えるためイメージのズレがありません。手続きもシンプルで、入居までの期間が短いのが特徴。 -
注意点
万人受けする無難な間取りが多く、「ここは変えたいな」と思っても変更できません。3. 中古住宅:立地重視ならアリだが、追加費用に要注意
「利便性のいい場所に住みたい」「広い庭が欲しい」という場合、中古戸建てが候補になります。
-
ここが良い!
同じ予算なら、新築よりも駅近や人気エリアを狙いやすいです。 -
注意点
物件価格が安くても、外壁塗装や水回りの交換など「リフォーム・リノベーション費用」で数百万円上乗せされるケースが一般的です。築年数によっては住宅ローン控除が受けにくいことも。
-
-
4. マンション:「月6万円台」の落とし穴に気をつけて!
駅近の生活が手に入るマンションですが、住宅ローンを組む際には一番注意が必要です。
-
落とし穴
マンションは住宅ローンの返済に加えて、毎月「管理費」「修繕積立金」「駐車場代」がかかります。これだけで毎月+2万〜3万円以上になることも珍しくありません。 -
結論
ローン返済を月4万円前後に抑えないと、「住居費トータル月6万円台」をキープするのは難しくなります。
隠れたコストも計算しよう!「住んでからかかるお金」
家選びで後悔しないために、毎月の住宅ローン以外のお金も知っておきましょう。
-
-
-
一戸建て(ローコスト・建売・中古)
管理費や駐車場代はゼロ。ただし、10〜15年ごとの外壁・屋根メンテナンスに備えて、自分で月1万〜1.5万円程度を積み立てておくのが理想です。 -
マンション
毎月固定で管理費・修繕積立金が引き落とされます。築年数が経つと積立金が値上がりすることも。 -
共通してかかる税金
一戸建て・マンションどちらも、年に1回「固定資産税」がかかります(年間数万〜十数万円程度)。
まとめ:あなたにぴったりの選択肢はどれ?
それぞれの特徴を踏まえると、おすすめのタイプは次の通りです。
-
「自分の好みを反映した新しい家に住みたい!」
👉 ローコスト注文住宅がぴったり!
-
「土地探しや打ち合わせに時間をかけず、手軽に新築を買いたい!」
👉 建売住宅がベスト!
-
「通勤や通学の便利さ、立地は何よりも譲れない!」
👉 中古戸建て(リフォーム費用を含めて計算)
-
「駅近ワンフロアで暮らしたい!」
👉 マンション(管理費込みで月々の予算を再確認)
次のステップまずはカタログ請求やモデルハウス見学から!
【PR】
月6万円台で無理なくマイホームを持つためには、「自分たちのエリアで、土地と建物を合わせていくらになるか」の相場を知ることが第一歩です。まずは気になるローコスト住宅メーカーのカタログを取り寄せてみたり、近所の建売住宅を気軽に見学してみてはいかがでしょうか?
「今の家賃と同じくらいで、こんな家に住めるんだ!」というリアルな実感が湧いてきますよ。事前情報集めは住宅を購入する上でとても大事な事です。
今回の記事では。新築・中古、一戸建て・マンションといった種別を問わず、あなたの希望エリアや予算に合わせた「物件情報」「間取りプラン」「資金計画(費用相場)」を複数の優良企業からまとめて一括請求方法をご案内します。ネットには載っていない未公開物件に出会えるチャンスも。
スマホからたった3分の簡単入力、完全無料でご利用いただけます。
詳しくはこちらをご覧ください。 -